Per una volta l’ansia sullo spread non è colpa dell’Italia
Ma questo non significa che la nuova crisi sui titoli di stato europei non ci riguardi, anzi
- Condividi
- X
- Regala il Post
Nelle ultime settimane i titoli di stato europei e italiani sono andati male come non succedeva da anni, con segnali sui mercati finanziari che hanno ricordato molto gli anni difficili della crisi dei debiti sovrani del 2011-2012. Erano gli anni in cui si parlava molto del cosiddetto “spread”, quando fu a rischio l’esistenza stessa dell’euro e si pensò che l’Italia, la Grecia e altri paesi sarebbero potuti fallire.
Oggi le condizioni sono estremamente diverse da allora: non sono davvero in ballo la sopravvivenza dell’euro o il fallimento di alcuni stati e le istituzioni europee si sono date nel frattempo degli strumenti per contrastare una crisi grave come quella di allora. Eppure c’è molta preoccupazione per la sostenibilità dei debiti pubblici europei, anche perché per una volta non è stata l’Italia a dare inizio a questa ondata di panico tra gli investitori: tutto è partito dalla Francia, in balìa di una crisi politica che dura da anni e che non le consente di affrontare il grave problema che ha sui conti pubblici. E si è poi diffuso a catena nel resto d’Europa.
Partiamo dai dati sullo spread, che mostrano l’eccezionalità di questa crisi rispetto ad altri momenti di tensione sui mercati finanziari negli ultimi anni. Lo spread è una misura sintetica di quanto gli investitori finanziari percepiscono rischioso un paese quando si tratta di prestargli dei soldi. Come si vede dal grafico qui sotto, gli spread dei paesi europei sono in aumento da agosto, e da settembre ancora più nettamente.
Tra questi il paese con lo spread più alto è la Francia: ha superato l’Italia, lo stato europeo storicamente più indisciplinato sulla tenuta dei conti pubblici, e persino la Grecia, un paese praticamente finito in bancarotta. La Francia è da sempre considerata un paese europeo centrale e importante, quasi alla pari della Germania, con un merito creditizio molto solido.
Anche quando non rispettava le regole europee sui conti pubblici le veniva assicurato un certo riguardo: nel 2016, quando gliene fu chiesto conto, il presidente della Commissione Europea di allora Jean-Claude Juncker rispose «parce que c’est la France», cioè «perché è la Francia». Da qui si capisce quanto una crisi del genere sarebbe stata impensabile fino a poco tempo fa.
Da come si calcola lo spread si possono capire diverse cose di questa crisi. È la differenza tra i tassi di interesse dei titoli di stato dei diversi paesi, e misura quindi quanto un paese è percepito rischioso rispetto a un altro. Il termine di paragone si fa quasi sempre col tasso di interesse richiesto sui titoli di stato della Germania, paese ritenuto il più stabile e sicuro, e che è quindi usato da sempre come un termine di paragone di “rischio zero”.
I titoli di stato sono infatti quegli strumenti con cui gli investitori prestano soldi a un paese, ed è come se fossero tanti pezzetti del debito pubblico. Li prestano a fronte di un tasso di interesse che, semplificando, è tanto più alto quanto più un paese ha un’economia instabile ed è quindi considerato un investimento rischioso.
Nelle ultime settimane in Francia i tassi di interesse sugli OAT, come si chiamano i titoli di stato francesi, hanno in certi casi superato il 5 per cento. I tassi sugli OAT con scadenza a 10 anni, che sono i più scambiati e i più usati come termine di paragone, sono arrivati al 4,9 per cento, cioè a livelli che non si vedevano dal 2002, persino sopra quanto si registrò durante della crisi finanziaria del 2008 e quella del 2011-2012.
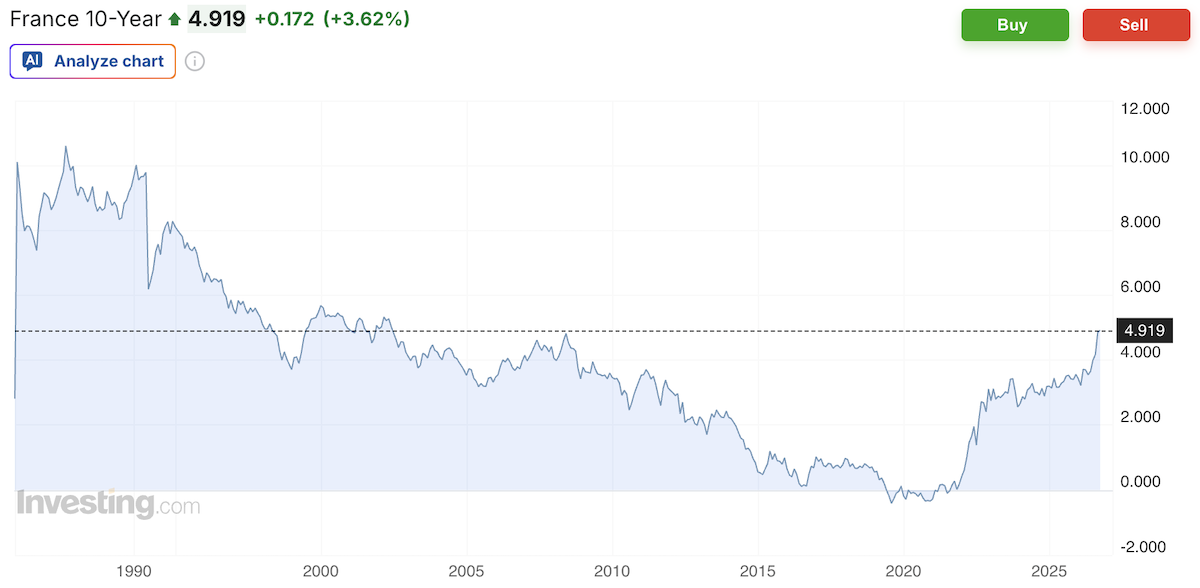
Fonte: Investing.com
A dimostrazione che la sfiducia sui titoli francesi è elevata ed eccezionale c’è anche l’andamento dei cosiddetti CDS, i credit default swap, cioè strumenti derivati che funzionano come una sorta di assicurazione sul fallimento di uno stato: la quotazione dei CDS sulla Francia è più che raddoppiata rispetto a inizio agosto.
I tassi aumentano non solo quando l’economia va davvero male – e quindi c’è il rischio concreto di perdere tutto – ma anche quando un governo approva o anche solo discute misure ritenute finanziariamente irresponsabili, nei casi di paesi con un debito pubblico già molto alto, come l’Italia. Oppure quando c’è instabilità politica e quindi incertezza sulle sorti di un paese, come sta succedendo in Francia.
Dalla pandemia in avanti il suo debito pubblico è aumentato velocemente ed è arrivato al 117,6 per cento del PIL: è quasi il doppio rispetto al 60 per cento dell’inizio degli anni Duemila e ora è il terzo debito più alto dell’Eurozona, dopo quello della Grecia e dell’Italia.
Tra pandemia, crisi energetiche e inflazione, negli ultimi anni il paese ha avuto bisogno di spendere molto e di fare più debito, come del resto tutti i paesi europei. Ma quando l’emergenza è rientrata, i governi francesi che si sono susseguiti hanno fatto fatica a invertire questa tendenza. Non appena qualcuno ci ha provato, il governo è caduto: negli ultimi due anni la Francia ha cambiato quattro primi ministri.
A inizio ottobre sono cominciati i lavori per arrivare all’approvazione del budget per il prossimo anno. Di nuovo il governo francese si trova davanti alla necessità di fare un bilancio severo e restrittivo, ma nell’impossibilità politica di ottenerne l’approvazione. Questa volta anche le grandi – e talvolta violente – proteste studentesche di queste settimane hanno spaventato gli investitori.
Insomma, l’instabilità politica ha creato un circolo vizioso da cui è sempre più difficile uscire, e gli investitori sono arrivati a chiedersi se la Francia riuscirà mai a ridurre il debito pubblico accumulato finora o anche solo a smettere di accumularne di nuovo.
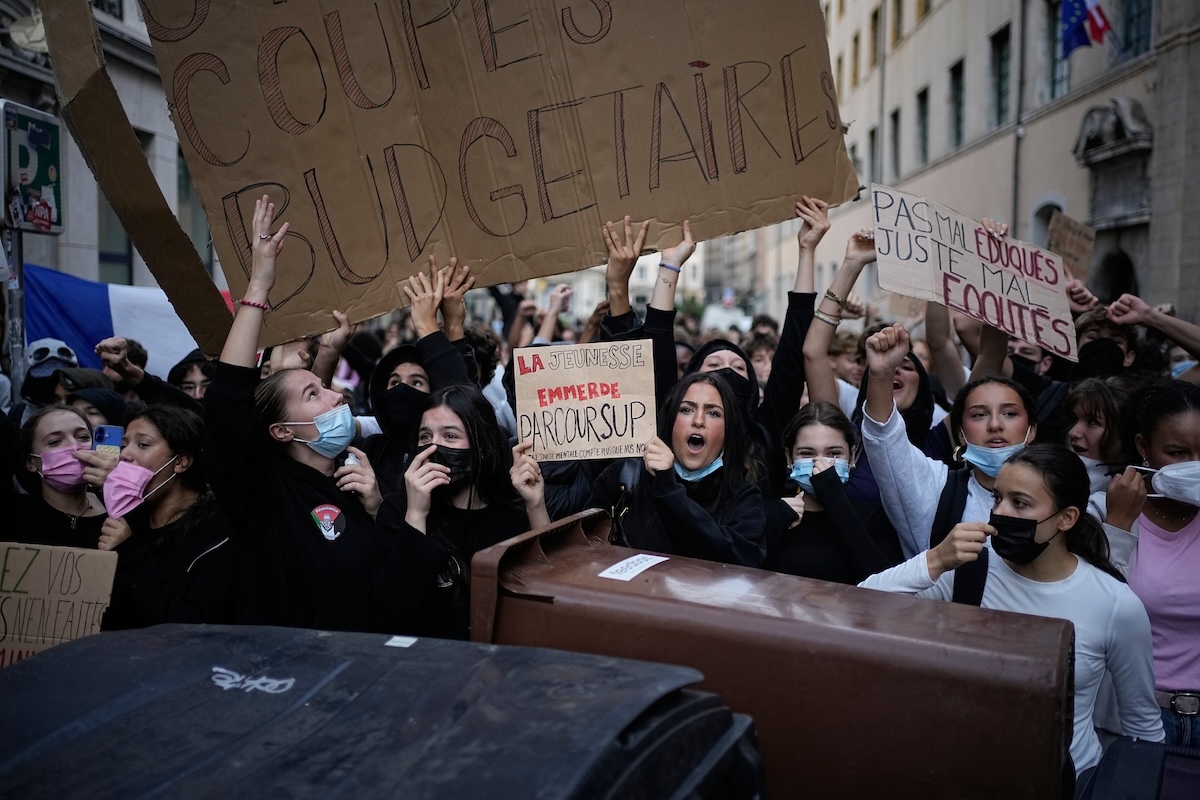
Alcuni studenti protestano a Lione, il 2 ottobre 2026 (AP Photo/Laurent Cipriani)
Tutto questo ha creato una sorta di sfiducia intorno all’economia francese, che nel concreto si è manifestata tramite la vendita in massa dei titoli di stato francesi.
La grande quantità di vendite ha innescato una forte diminuzione del prezzo di questi titoli, e questo ha un effetto al rialzo sui tassi di interesse associati. C’è una ragione esclusivamente tecnica per questo, ma si può anche spiegare così: se il prezzo sale è perché sono reputati più di valore, e meno rischiosi; se scende, il contrario. I tassi di interesse misurati dai mercati finanziari sono poi il riferimento per le aste, dove concretamente i governi vendono i titoli di stato e dove devono offrire tassi che convincano gli investitori a prestare i loro soldi.
La percezione dei mercati finanziari ha dunque un impatto praticamente diretto su quanto costi mantenere il debito pubblico. E questo è diventato un problema per tutti i paesi europei.
Le grandi vendite di titoli di stato francesi hanno infatti innescato vendite dei titoli degli altri stati europei, tanto che il valore dell’euro ha raggiunto i minimi da un anno e mezzo. La crisi francese ha comunque aggravato alcune tendenze che già dall’inizio dell’estate avevano creato problemi sui mercati finanziari europei dei titoli di stato: la crisi dei bond statunitensi, la concorrenza degli investimenti in intelligenza artificiale, il rialzo dei tassi di interesse da parte delle banche centrali, le prospettive di una crisi economica.
Non è che gli altri paesi siano nella stessa situazione della Francia, ma tutte le economie europee sono estremamente connesse: a ben vedere tutti i paesi europei hanno comunque un debito pubblico che ora è a livelli storicamente alti, per via di quanto accumulato negli anni della pandemia e per i recenti programmi di investimenti in energia e difesa.
E anche se per una volta non è stata all’origine della crisi, questa situazione riguarda moltissimo l’Italia. L’aumento dei tassi di interesse fa salire il costo del già oneroso e grande debito pubblico, il pessimo andamento dei titoli di stato è preoccupante per i bilanci di molti fondi di investimento e delle banche, ma anche per i portafogli dei piccoli investitori.
Fin da quando la Francia ha cominciato ad avere problemi di debito, il governo italiano si è molto cullato nell’idea che in Italia ora le cose non vadano così male. Ma non vanno così male perché l’economia francese va peggio, non tanto perché in Italia la situazione sia così migliorata.
È vero che una certa prudenza economica del governo italiano, nonché la sua stabilità, hanno migliorato l’immagine dell’Italia tra gli investitori internazionali. Ma dopo la Francia c’è ancora l’Italia ad avere lo spread più alto e i tassi di interesse più alti, anche della Grecia. È così non solo perché ha uno dei debiti pubblici più alti al mondo, ma anche perché la politica italiana nei decenni si è sempre rivelata poco credibile nel volerlo davvero ridurre, incapace di una gestione delle finanze prudente e di impostare una serie di riforme necessarie per la sostenibilità dei conti e dell’economia.
– Leggi anche: Un caos finanziario di cui dobbiamo preoccuparci