Un caos finanziario di cui dobbiamo preoccuparci
Gli interessi altissimi sui titoli di Stato statunitensi stanno creando scompiglio nei mercati di mezzo mondo: ovviamente c'entra Trump
- Condividi
- X
- Regala il Post
Da agosto uno specifico settore dei mercati finanziari di tutto il mondo sta andando molto male. È quello dei titoli di Stato, cioè gli strumenti con cui i governi si fanno prestare soldi dagli investitori per finanziare la spesa pubblica, con la promessa di restituirli a scadenza e con gli interessi.
Se questi titoli vanno male è un problema ovviamente per chi ci ha investito, visto che sono nei portafogli di tanti investitori comuni, delle banche, delle compagnie di assicurazione, dei fondi pensione, e il loro andamento incide a catena su tutto il resto dell’economia. Ma è un problema enorme anche per moltissimi paesi, perché se i titoli di Stato vanno male salgono i tassi di interesse da pagare sul debito pubblico, in un momento in cui i governi stanno già spendendo molto per finanziare le misure contro i rincari dell’energia e per programmi di difesa.
Tutto è dovuto a una crisi di sfiducia partita dagli Stati Uniti, a causa del presidente Donald Trump.
Le politiche di Trump e la grande incertezza dell’economia mondiale che lui stesso ha provocato, prima con i dazi altissimi e poi con la guerra in Medio Oriente, hanno contribuito in gran parte a generare una eccezionale crisi di sfiducia verso i treasury, cioè i titoli di stato degli Stati Uniti. Il pessimo andamento di questi titoli si è poi trasmesso a catena a quelli di molti altri paesi, soprattutto europei e quindi anche italiani.
I treasury sono storicamente lo strumento finanziario più sicuro al mondo, e sono considerati un bene rifugio alla pari dell’oro. Pagano generalmente un tasso di interesse più basso della media. Il livello dei tassi di interesse dipende, come per qualsiasi prestito, dall’affidabilità del debitore: di solito gli Stati pagano già meno rispetto alle aziende private, per il presupposto che c’è meno probabilità che uno Stato non restituisca il suo debito. E i paesi ritenuti storicamente affidabili, come la Germania, o centrali per l’economia mondiale, come appunto gli Stati Uniti, pagano ancora meno della media.
Un operatore della borsa di New York, il 14 settembre (AP Photo/Seth Wenig)
In ogni caso il principio è questo: anche se sei uno Stato devi convincere qualcuno a prestarti i suoi soldi, e quindi dovrai offrire un rendimento che sia giudicato conveniente dagli investitori; se secondo chi investe c’è il rischio che tu non restituisca quei soldi, allora per convincerlo dovrai offrire interessi più alti (nel caso dei titoli di Stato, “rendimenti” si usa come sinonimo di tassi di interesse).
Questo è quello che avviene nelle aste dei titoli di Stato, dove i governi li vendono agli investitori. È un ragionamento molto simile a quello che poi avviene sui mercati finanziari, quando questi stessi titoli vengono scambiati dagli investitori: se il prezzo sale è perché sono reputati più di valore, se scende il contrario.
Per una ragione tecnica (non entriamo nei dettagli), l’aumento e la riduzione del prezzo dei titoli di Stato hanno un effetto inverso sui loro tassi di interesse: se il prezzo di un titolo di Stato scende, il tasso di interesse associato sale, esattamente come se il paese coinvolto fosse ritenuto più rischioso. Se il prezzo sale, il tasso scende, e il paese è ritenuto meno rischioso. Questo non significa che su quel titolo specifico il paese in questione pagherà più interessi, dato che il contratto si fa al momento dell’emissione, ma in ogni caso i tassi di mercato sono un riferimento utile per le aste in cui questa emissione avviene.
Da agosto gli investitori hanno cominciato a liberarsi in massa dei treasury, facendone scendere il prezzo e dunque salire il tasso di interesse. Quelli con scadenza a 10 anni, che sono i più scambiati e i più usati come termine di paragone, adesso sono sul mercato a tassi di interesse intorno al 5 per cento, che è quanto gli Stati Uniti pagavano all’inizio della crisi finanziaria globale del 2007-2008. È anche di più di quanto paga oggi l’Italia, un paese enormemente indebitato e che ha la reputazione di non essere molto affidabile sui conti.
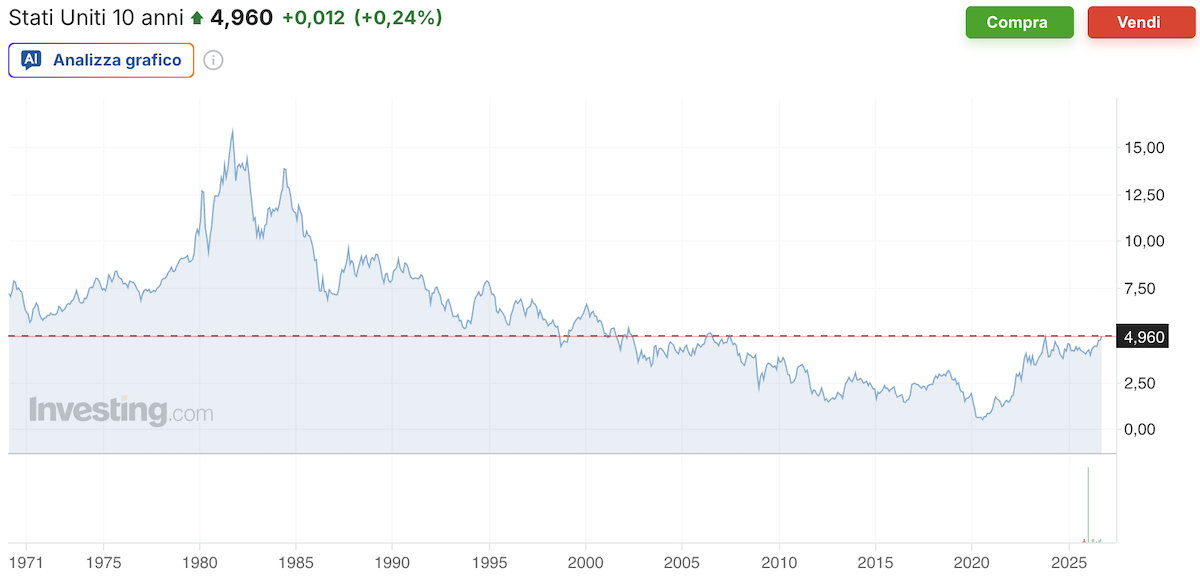
Rendimento sui treasury a 10 anni, il 22 settembre 2026 (Fonte: Investing.com)
Siccome i treasury sono ancora considerati il titolo più sicuro al mondo, di solito si usano come riferimento per tutti gli altri. In questo caso particolare hanno trascinato al rialzo i rendimenti dei titoli europei, come si vede dal grafico qui sotto.
Si sta verificando quella che siamo abituati a chiamare una “crisi dello spread”, ma che in questo caso è più corretto indicare come una generale “crisi dei rendimenti”: non c’è solo un paese con i tassi in salita, come nelle crisi dello spread a cui siamo abituati soprattutto in Italia, ma stanno salendo i tassi di interesse a cui tutti i paesi europei e gli Stati Uniti si fanno prestare soldi. Più i tassi sono alti e più nel lungo periodo il debito pubblico diventerà oneroso, e quindi problematico.
È una grana enorme per il governo statunitense, che non solo deve risollevare la reputazione dei suoi titoli di Stato, ma che vuole continuare a finanziare anche a debito i programmi molto dispendiosi di Trump, soprattutto in vista delle elezioni di metà mandato del 3 novembre.
A metà agosto il segretario al Tesoro Scott Bessent aveva tentato di calmare la situazione ordinando un massiccio acquisto di treasury da parte dello stesso dipartimento del Tesoro, con l’idea che se gli investitori avessero percepito l’intervento del governo si sarebbero rassicurati, il prezzo sarebbe risalito e i rendimenti scesi. Ha funzionato per qualche ora, ma il mercato dei treasury è talmente grande (ne vengono scambiati ogni giorno per un valore di 3mila miliardi di dollari) che è stato solo un palliativo: l’unico modo per calmare gli investitori è l’impegno costante a ridurre il debito pubblico e a tenere i conti in ordine. Ogni anno gli Stati Uniti pagano circa mille miliardi di dollari di interessi, che per avere qualche paragone è più di quanto spendono in difesa, e poco meno della metà del PIL italiano.
La decisione di Bessent ha peraltro generato un problema di competenze con la Banca centrale statunitense, la Federal Reserve, che solitamente è l’istituzione deputata a questo tipo di operazioni. La Federal Reserve però opera in modo indipendente dalla politica (anche se Trump prova in tutti i modi a influenzarla), e in questo caso il governo voleva intervenire direttamente per provare ad aggiustare il problema che in parte aveva contribuito a creare.
Al centro il segretario al Tesoro statunitense Scott Bessent (AP Photo/Yuki Iwamura)
Tutto questo infatti è stato scatenato soprattutto dalle politiche erratiche di Trump, che provocano una grande incertezza per gli investitori.
Basta pensare al caos sui dazi dello scorso anno, che a sua volta aveva creato una crisi simile. Ci sono poi le sue politiche economiche molto dispendiose, che non fanno altro che alimentare l’immagine di un governo spendaccione e poco attento all’equilibrio dei conti, oltre che aumentare nei fatti un debito pubblico già storicamente elevato e preoccupante. Per esempio a inizio settembre Trump ha promesso, in modo ben poco credibile, di elargire 5mila dollari a tutti gli adulti statunitensi se i Repubblicani vinceranno le elezioni di metà mandato.
A questo poi si aggiungono tutte le conseguenze economiche provocate dalla guerra in Medio Oriente, che Trump e Israele hanno cominciato attaccando l’Iran a fine febbraio. La chiusura dello stretto di Hormuz, un punto di passaggio fondamentale per le esportazioni globali di petrolio, ha innescato la seconda crisi energetica in quattro anni e ha fatto aumentare il prezzo di petrolio e gas naturale, generando a catena un aumento generale del costo della vita. Ha cioè fatto salire l’inflazione, un fenomeno che si credeva sopito ma che ora le banche centrali devono di nuovo contrastare con l’aumento dei tassi di interesse, che a catena fa salire il costo dei mutui e dei prestiti.
Le decisioni di Trump hanno comunque accentuato una tendenza al rialzo dei rendimenti sui titoli di Stato che era già in corso e che dipende in gran parte dalla grande euforia che continua a esserci in borsa, non nel mercato dei titoli di Stato – evidentemente – ma in quello azionario, dove si scambiano le azioni delle aziende. Qui i grandi rialzi degli ultimi anni e il grande slancio degli investimenti nel settore dell’intelligenza artificiale hanno creato molta concorrenza tra gli investimenti: in poche parole i paesi hanno dovuto aumentare in asta i rendimenti promessi, per convincere gli investitori a comprare titoli di Stato invece di investire in azioni e in intelligenza artificiale.