Quali tasse si riducono con la nuova legge di bilancio, e di quanto
Soprattutto l'IRPEF per i redditi medi, e ci sono buone notizie per i lavoratori autonomi
- Condividi
- X
- Regala il Post
Il governo ha presentato un disegno di legge di bilancio modesto e privo di interventi particolarmente significativi. Le misure più corpose riguardano singole riduzioni di imposte sul reddito, cioè dell’IRPEF, l’imposta sul reddito delle persone fisiche, anche se va tenuto presente che il disegno di legge deve ancora essere discusso e approvato in parlamento. Il governo di Giorgia Meloni aveva già molto rimaneggiato l’IRPEF con le passate leggi di bilancio, riducendola per i redditi più bassi, e nell’ultima legge di bilancio prima delle elezioni politiche ha deciso di concentrare le risorse per ridurre le imposte ai redditi medi.
L’IRPEF funziona così: per calcolare l’imposta dovuta si applica una percentuale, la cosiddetta aliquota, ai diversi scaglioni di reddito annuo. Ora gli scaglioni sono tre: fino a 28mila euro si paga il 23 per cento di imposte; tra i 28mila e i 50mila il 33 per cento; e dai 50mila in su il 43 per cento. Con questa legge di bilancio il governo ha deciso di alzare la seconda soglia a 55mila euro, in modo che sui redditi tra i 50 e i 55mila non si pagherà più il 43 per cento, ma il 33.
Nella pratica questo significa che chi ha un reddito annuo di 51mila euro, poco sopra la soglia, continuerà a pagare il 23 per cento sulla parte fino a 28mila e il 33 per cento tra i 28mila e i 50mila, ma dall’anno prossimo pagherà il 33 per cento sulla parte che supera i 50mila. Per dare un’idea: chi guadagna 50mila euro da lavoratore dipendente prende circa 2.500 euro netti al mese.
Senza considerare le deduzioni e le detrazioni, cioè gli sgravi fiscali a cui si ha diritto, per chi ha un reddito di 51mila euro l’adeguamento della soglia si traduce in un risparmio di 100 euro all’anno, cioè 7,7 euro al mese per un lavoratore dipendente che percepisce 13 mensilità. Il beneficio aumenta via via che ci si avvicina alla soglia superiore: per chi ha un reddito annuo di 52mila diventa di 200 (15,4 euro al mese), di 300 per 53mila euro di reddito (23,1 euro al mese), di 400 per 54mila euro (30,8 euro al mese), e infine di 500 per chi arriva a 55mila euro (38,5 euro al mese). Resta di 500 euro anche per i redditi superiori a 55mila euro.
Questa misura risolve in parte e solo per i redditi medi il problema del cosiddetto “drenaggio fiscale”, cioè quello per cui gli aumenti di reddito che si ottengono in un contesto di alta inflazione finiscono in buona parte in tasse, con un peggioramento del tenore di vita. È un fenomeno che negli ultimi anni ha aumentato molto le imposte dovute per gran parte dei contribuenti, per effetto del superamento delle soglie degli scaglioni e della conseguente perdita di deduzioni e detrazioni.
Il governo era riuscito a restituire ai lavoratori quanto incassato in più fino al 2025, ma da quest’anno con l’inflazione provocata dalla guerra in Medio Oriente il problema si ripropone. Secondo alcune stime nel 2027 lo Stato incasserà 8,8 miliardi di euro in più grazie a questo meccanismo e al mancato adeguamento del sistema fiscale all’inflazione nel 2026 e nel 2027.
In più il governo non ha ancora detto se intende mettere un limite massimo al reddito per beneficiare della riduzione dell’IRPEF. Lo aveva fatto per esempio negli anni scorsi, quando aveva ridotto l’aliquota dal 35 al 33 per cento sullo scaglione tra 28 e 50mila euro: potevano beneficiare della riduzione solo le persone con un reddito entro i 200mila euro, soglia oltre la quale l’aliquota tornava al 35 per cento sulla parte di reddito del secondo scaglione.
In ogni caso, come si vede dal grafico sotto, all’aumentare del reddito il beneficio relativo si riduce in proporzione al reddito stesso, con l’ipotesi che resti di 500 euro all’anno per tutti coloro che superano la soglia.
Questa misura interessa i 603mila contribuenti che dichiarano ogni anno un reddito tra i 50 e i 55mila euro, ma potenzialmente anche i 3,3 milioni che ne dichiarano uno superiore ai 50mila. Costa 1,2 miliardi di euro all’anno: in conferenza stampa il governo non ha chiarito se i fondi sono solo per il prossimo anno, o se l’idea è di finanziare la misura in modo permanente. Negli scorsi anni le maggiori riduzioni dell’IRPEF erano state prima finanziate in via temporanea e poi riconfermate l’anno successivo. Questa volta però, visto che il prossimo anno ci saranno le elezioni politiche, trovare i soldi per rinnovare la misura o renderla strutturale sarà un problema del prossimo governo.
Un altro intervento sull’IRPEF riguarda l’aumento della soglia entro cui i lavoratori autonomi possono accedere al regime forfettario, la cosiddetta flat tax al 5 o 15 per cento: attualmente può accedere a questa tassazione di favore solo chi ha un reddito annuo fino a 85mila euro, soglia che il governo aveva già aumentato da 65mila euro nel 2023 e che ora ha deciso di portare a 100mila euro. In questo modo i lavoratori in partita IVA con un reddito dichiarato tra 85 e 100mila euro potranno accedere alla tassazione al 5 o al 15 per cento, abbandonando il sistema a scaglioni dell’IRPEF menzionato all’inizio.
Prendiamo l’esempio di un lavoratore autonomo con un reddito annuo di 100mila euro: prima nel regime ordinario con l’IRPEF a scaglioni pagava il 23 per cento sulla parte fino a 28mila, il 33 per cento tra i 28mila e i 50mila, e il 43 sopra i 50mila (dall’anno prossimo il 33 fino a 55mila). Senza considerare le deduzioni, le detrazioni e anche lo scarico dei costi per la sua attività (i lavoratori autonomi fanno quasi come le aziende, cioè pagano le imposte sui profitti e non sul totale del fatturato), l’imposta dovuta era di 35.200 euro, più 22mila euro di IVA al 22 per cento (anche qui senza considerare l’IVA in compensazione). Il totale dovuto è di 57.200 euro, anche se nella realtà l’imposta è sempre abbattuta dallo scarico dei costi e quindi questa è una stima massima. A questa somma si aggiungono poi i contributi del 27 per cento.
La flat tax funziona proprio come una tassa piatta, e si usa un’aliquota che è del 5 per cento per i primi 5 anni e poi diventa del 15, che va applicata al fatturato complessivo e senza scaglioni, ma solo aggiustato per un cosiddetto “indice di redditività”, che lo abbassa per tenere un minimo in considerazione i costi dell’attività: considerando il fatturato pieno, col regime forfettario il lavoratore dell’esempio pagherebbe 5mila euro di imposta per cinque anni e poi 15mila (ma nella realtà il totale sarebbe persino più basso per l’indice di redditività). Anche in questo caso vanno poi aggiunti i contributi al 27 per cento.
La differenza è che mentre con il regime ordinario si possono sottrarre i costi dell’attività dal reddito imponibile, con la flat tax si rinuncia a questo meccanismo in virtù dell’imposta di favore (nel regime forfettario non si paga neanche l’IVA).
Il governo ha però chiarito che chi ha un reddito tra gli 85 e i 100mila euro per il momento dovrà continuare a pagare l’IVA, che è un’imposta di competenza europea: il governo ha detto di aver avviato un negoziato con l’Unione Europea per tentare di arrivare a un’esenzione anche fino a 100mila euro. Le regole europee prevedono che 85mila euro sia la soglia massima per concedere regimi agevolati.
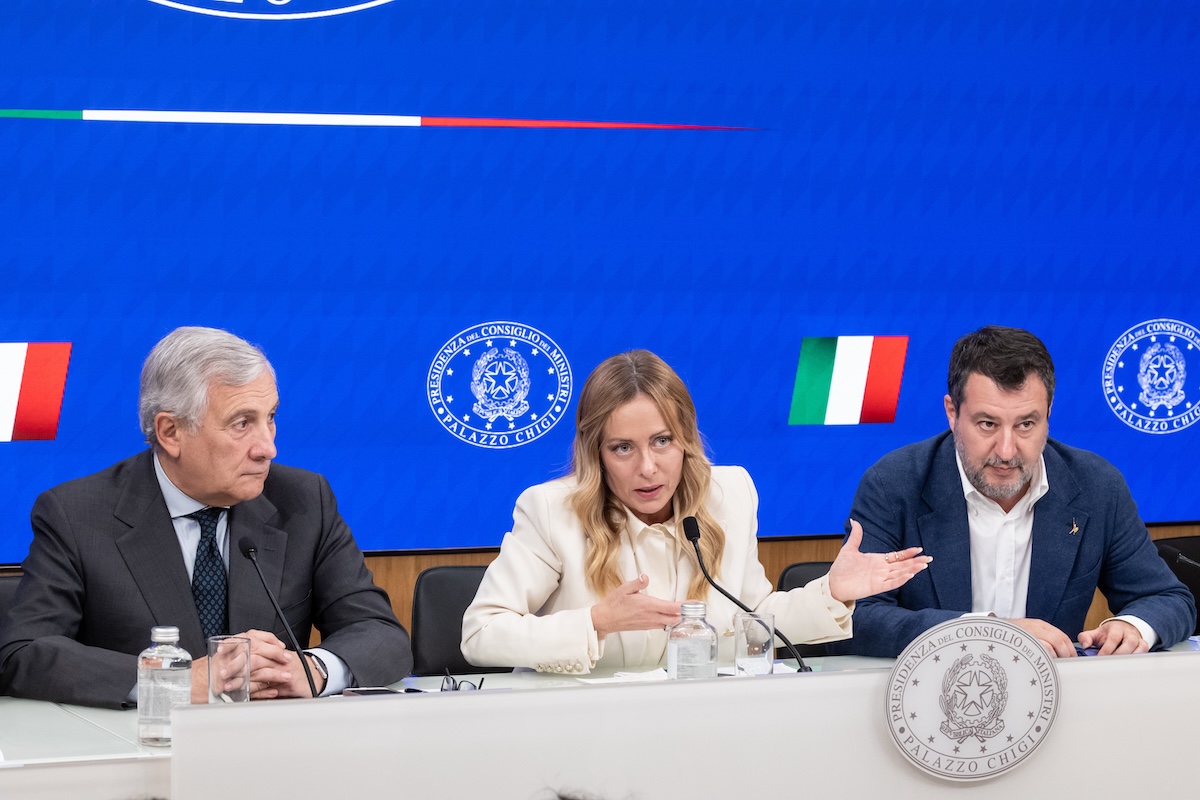
Da sinistra: il vicepremier Antonio Tajani, la presidente del Consiglio Giorgia Meloni, e il vicepremier Matteo Salvini durante la conferenza stampa che ha illustrato il disegno di legge di bilancio, il 28 ottobre 2026 (Mauro Scrobogna/LaPresse)
Sebbene dal punto di vista del lavoratore autonomo la flat tax sia in gran parte dei casi conveniente, dal punto di vista sistemico è un’imposta molto iniqua. Prendiamo l’esempio di due lavoratori, che guadagnano entrambi 100mila euro, ma uno da autonomo con la flat tax e uno da dipendente: il primo paga un’imposta massima di 15mila euro; il secondo di 35.200 euro, più del doppio.
Il presupposto all’origine della flat tax è che dovrebbe in un certo modo compensare la maggiore precarietà dei guadagni di chi lavora in partita IVA, ma va considerato anche che secondo le stime del ministero dell’Economia il 67 per cento dell’IRPEF dovuta ogni anno dai soli lavoratori autonomi viene comunque evasa.
La legge di bilancio poi prevede altre agevolazioni fiscali, di portata meno ampia delle due menzionate fin qui, flat tax e IRPEF.
Quella più significativa è che il governo vuole tassare all’1 per cento gli aumenti di almeno 2.500 euro dati ai lavoratori sotto ai 30 anni. È stata poi riconfermata la tassazione di favore per gli aumenti contrattuali, quelli che derivano dal rinnovo dei contratti collettivi, i cosiddetti CCNL che in Italia regolano la quasi totalità dei rapporti di lavoro. Questi importi saranno tassati al 5 per cento, solo per i dipendenti con reddito fino a 33mila euro.