Il Giappone deve decidere cosa fare con la sua inflazione
Prova da trent'anni a farla aumentare, ma ora che è tornata non è più tanto sicuro di volerla
- Condividi
- X
- Regala il Post
Questa settimana, secondo molte previsioni, la banca centrale del Giappone dovrebbe alzare il proprio tasso di interesse di riferimento dall’attuale 1 per cento all’1,25 per cento. Anche se in Europa sembra poco (nella zona euro i tassi di interesse sono al 2,5), per il Giappone è il livello più alto da 31 anni, ed è il segnale di un cambiamento molto rilevante nella politica monetaria del paese e nel modo in cui viene intesa la sua economia.
È un cambiamento con cui il governo della prima ministra Sanae Takaichi, conservatrice, non è per niente d’accordo. Takaichi da mesi sta cercando di fare pressioni sulla banca centrale giapponese per tenere i tassi bassi, convinta che sia necessario per stimolare la crescita economica. Nei dissidi tra il governo e la banca centrale giapponese è entrata anche l’amministrazione statunitense di Donald Trump, complicando tutta la questione.
Per capire cosa sta succedendo bisogna anzitutto sapere che per decenni il grande obiettivo a cui tanto il governo quanto la banca centrale giapponesi avevano mirato assieme era stato l’aumento dell’inflazione. Sembra strano in Italia, dove l’alta inflazione negli ultimi anni è sempre stato un problema.
Ma fin dagli anni Novanta il Giappone ha avuto il problema contrario: quello della deflazione, cioè della diminuzione generalizzata dei prezzi. La deflazione danneggia la crescita economica: chi comprerebbe un frigorifero se sa già che tra un mese costerà meno? Gli acquisti vengono rimandati, i consumi rallentano e il PIL non cresce.
Per anni dunque la politica economica di primi ministri come Shinzo Abe (2012-2020) e della sua discepola Sanae Takaichi (in carica dal 2025) è stata quella di adottare misure per fare aumentare l’inflazione. Non di tanto, ma di quello che basta per movimentare l’economia. Abe in particolare promosse la cosiddetta Abenomics, che coniugava bassi tassi d’interesse a un forte aumento della spesa pubblica, per favorire gli investimenti.
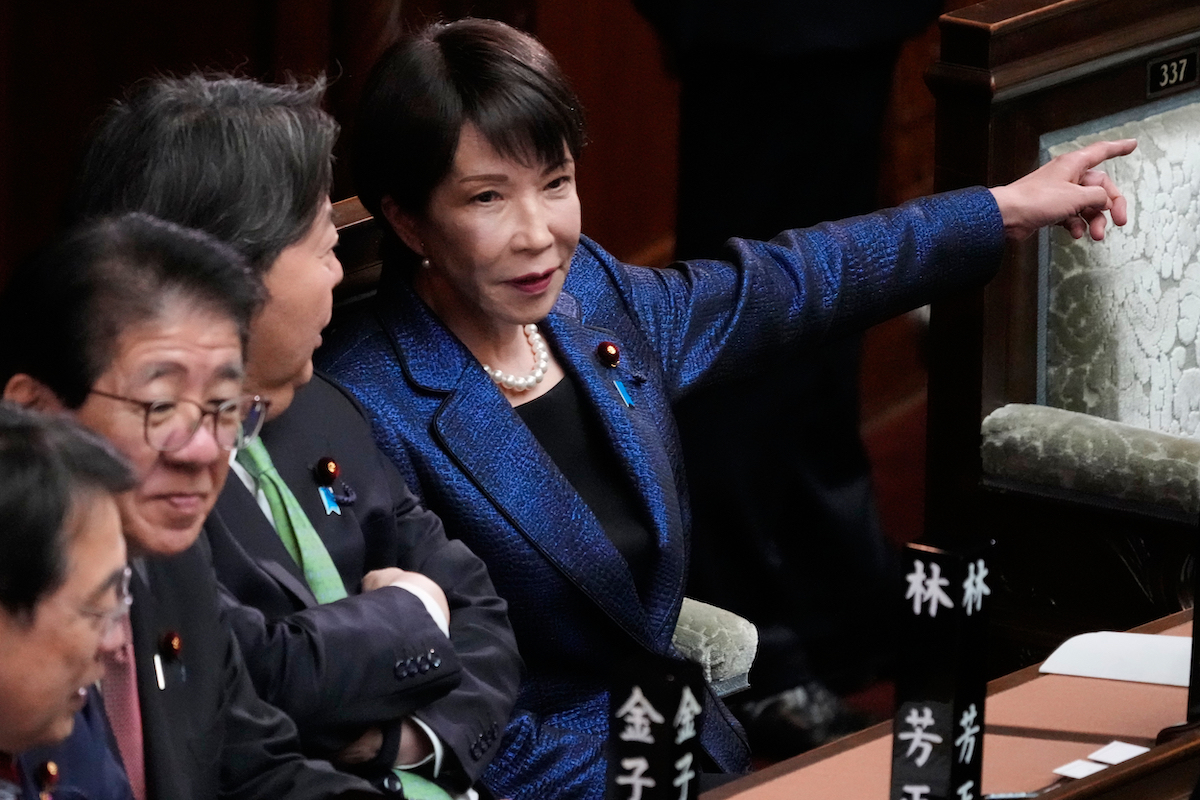
Sanae Takaichi, febbraio 2026 (AP Photo/Eugene Hoshiko)
Dopo anni di tentativi, l’inflazione è finalmente tornata: se fin dagli anni Novanta l’inflazione in Giappone non c’era o era negativa (la deflazione, appunto) dal 2022 ha cominciato a crescere, e attualmente si attesta poco sopra il 2 per cento.
Il problema è che questa inflazione non è stata generata tanto dalle politiche del governo, e dunque da una rinnovata vivacità economica, ma dal generale aumento dei prezzi in tutta l’economia mondiale. In pratica: il ritorno dell’inflazione non è merito di un aumento dei consumi in Giappone (cosa che fa aumentare il PIL), ma di un aumento del prezzo dell’energia nel mondo (cosa che non aiuta la crescita economica).
Se il governo giapponese sperava di creare inflazione buona, che fa sì aumentare i prezzi ma anche i salari e sospinge la crescita, si è trovato invece con inflazione cattiva, venuta da fuori, che fa aumentare i prezzi ma molto meno i salari.
A questo punto le analisi di governo e banca centrale si sono divise. La banca centrale ha cominciato a dire (sebbene con molte divisioni e sfumature al suo interno): dobbiamo alzare i tassi di interesse per cacciare questa inflazione cattiva, un po’ come hanno fatto tutte le altre banche centrali del mondo, dalla BCE alla Fed statunitense. È una posizione condivisa da molti vecchi economisti sostenitori dell’Abenomics.
Questo squilibrio nei tassi, peraltro, favorisce il deprezzamento dello yen, la valuta nazionale, perché gli investitori vendono yen per comprare valute che abbiano rendimenti maggiori, come il dollaro. Di recente lo yen è arrivato al suo valore più basso dal 1986 rispetto al dollaro.
Hanno cominciato a circolare anche preoccupazioni per l’alto livello di spesa pubblica del governo Takaichi, che ha previsto piani di investimento da centinaia di miliardi di dollari in linea con l’Abenomics. I rendimenti sui titoli di stato decennali (cioè i soldi che il governo giapponese deve promettere agli investitori per comprare il suo debito) sono ai massimi da trent’anni: è un segnale che i mercati cominciano a ritenere il debito pubblico giapponese poco sostenibile.
La banca centrale giapponese (e molti economisti) sostengono quindi che la situazione del Giappone sia ormai molto simile a quella dei paesi europei e degli Stati Uniti: il problema non è più aumentare l’inflazione, ma tenerla sotto controllo.
A questo si è aggiunta l’amministrazione Trump, che vuole che il Giappone adotti delle misure per apprezzare lo yen, sostenendo che uno yen debole costituisca una concorrenza sleale per le esportazioni americane. Di recente gli Stati Uniti e il Giappone hanno fatto una grossa operazione per aumentare il valore dello yen, e il segretario al Tesoro statunitense Scott Bessent continua a dire che il Giappone dovrebbe aumentare i suoi tassi d’interesse.
Tokyo, gennaio 2026 (AP Photo/Eugene Hoshiko)
La prima ministra e molti membri del governo giapponese ritengono invece che sia troppo presto. L’inflazione, buona o cattiva che sia, è ancora a livelli accettabili (poco sopra il 2 per cento). Alzare i tassi adesso significherebbe deprimere l’economia ed eliminerebbe ogni possibilità per il Giappone di rivitalizzare la crescita.
Il rischio, secondo il governo, è che le preoccupazioni degli economisti e dei mercati finiscano per soffocare ogni tentativo di miglioramento della situazione economica. Successe già negli anni Duemila, quando dei temporanei aumenti dell’inflazione portarono a ritenere che la deflazione fosse finita, e a tornare troppo presto a politiche ortodosse sui tassi e sulla fiscalità, che immediatamente penalizzarono la crescita.
Takaichi invece vuole rischiare e continuare ad aumentare la spesa per gli investimenti e gli stimoli economici, anche a costo di far crescere la pressione sull’inflazione e sul debito.